4 carros novos por dia: a China está a afogar-se em modelos que ninguém compra
A indústria automóvel da China lançou 542 modelos novos em cinco meses, mas a procura caiu 20%. Uma corrida insustentável que pode impactar o mercado europeu.

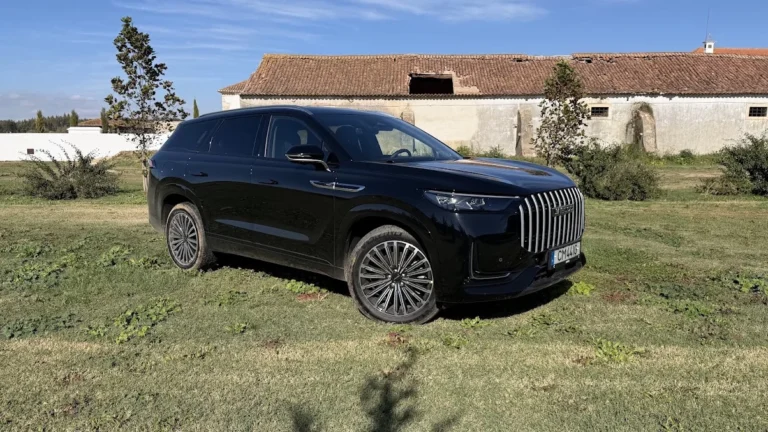
A China e a sua indústria automóvel está a viver uma corrida de lançamentos sem precedentes, com uma média de 3,6 a 4 modelos novos por dia. Entre janeiro e maio de 2026, chegaram às ruas chinesas 542 modelos novos ou renovados, mas há um problema grave: a procura não está a acompanhar esta avalanche, tendo caído 20% em termos homólogos. O resultado é um mercado sobrelotado, margens de lucro a despencar e uma guerra de preços que pode ter consequências também para a Europa.
Uma avalanche de 542 modelos em cinco meses
Os números foram revelados por He Zhiqi, vice-presidente executivo da BYD, numa apresentação realizada a 14 de julho. Segundo dados citados pela Gasgoo, entre janeiro e maio deste ano o mercado de automóveis de passageiros da China recebeu 542 modelos novos, o que equivale a 108 por mês. A plataforma Dongchedi, citada pela Bloomberg e recolhida pelo Jalopnik, aponta para cerca de 650 lançamentos ou atualizações no primeiro semestre, praticamente quatro por dia.
Para ter uma noção do contraste, o estudo anual Car Wars da Bank of America Securities projetava apenas 159 lançamentos de modelos novos nos Estados Unidos ao longo de quatro anos inteiros. Em 2024, os Estados Unidos registaram um mínimo histórico de apenas 29 lançamentos. A diferença de ritmo é brutal e mostra bem a intensidade do mercado chinês.

Defesa desesperada de quota de mercado
Mas porque é que a indústria automóvel chinesa não para de lançar carros se a procura está a cair? A resposta não está numa explosão de consumo, mas numa espécie de defesa desesperada de quota de mercado. Com a transição energética já numa fase avançada e a procura estagnada, as fabricantes chinesas vivem sob uma ansiedade coletiva: lançar modelos novos constantemente ou arriscar ficar para trás.
O resultado é um consumo desordenado de recursos em toda a indústria. Cada modelo novo e cada pequena atualização implicam custos de investigação e desenvolvimento, ajustes nas linhas de produção, distribuição e marketing. Como a maioria destes modelos não consegue atingir volumes de vendas estáveis, o retorno do investimento demora cada vez mais tempo a chegar, prejudicando a eficiência de toda a indústria.
Muita quantidade, pouca inovação
Outro dado curioso é que grande parte destes lançamentos peca pela homogeneidade. Muitos dos chamados “modelos novos” resumem-se a pequenas alterações de cor ou de equipamento, sem qualquer avanço tecnológico real. Há muita quantidade, mas pouca inovação genuína, o que torna ainda mais questionável a sustentabilidade desta corrida.
Margens de lucro em queda livre
Esta densidade de lançamentos, combinada com um mercado em contração, tem alimentado diretamente uma guerra de preços brutal. Para escoar stock e manter os números de vendas, as fabricantes veem-se obrigadas a baixar preços continuamente, apertando ainda mais as margens de lucro. Entre janeiro e maio de 2026, na China, a margem de lucro da produção automóvel caiu para 3,4%, o valor mais baixo dos últimos cinco anos.
Com uma margem tão apertada, praticamente não há espaço para erros. Um modelo mal-sucedido, uma decisão de preço errada ou uma acumulação de stock podem ser suficientes para levar uma empresa à falência. Segundo Cui Dongshu, secretário-geral da China Passenger Car Association (CPCA), embora a indústria automóvel esteja a dar um enorme contributo à cadeia de fornecimento a montante, o peso que ela própria carrega tem-se tornado cada vez mais difícil de suportar.
Seleção natural: sobrevivem só os mais fortes
Apesar da pressão financeira brutal, esta competição extrema também tem um lado potencialmente positivo a médio-longo prazo. He Zhiqi compara o mercado atual a um “ginásio gigante”: os jogos de mercado brutais funcionam como um treino de alta intensidade, obrigando as fabricantes a afinar as suas capacidades tecnológicas, de produção e de gestão.
Fabricantes sem tecnologia própria de baterias, motores e sistemas de controlo, sem algoritmos de condução autónoma próprios ou sem cadeias de fornecimento maduras terão cada vez mais dificuldade em competir apenas com preços baixos ou pequenos ajustes visuais. Já os líderes da indústria, com tecnologia diferenciadora e controlo de custos apertado, conseguem manter margem mesmo em plena guerra de preços e ganhar quota de mercado.
E o que é que a Europa tem a ver com isto?
Para o consumidor chinês, a curto prazo, esta guerra tem vantagens claras: carros com melhor equipamento, mais tecnologia e preços mais baixos. Mas ninguém sabe ao certo quanto tempo será possível manter este ritmo de 3,6 a 4 lançamentos diários. Quando as margens de lucro chegam a níveis tão baixos como os atuais 3,4%, mais cedo ou mais tarde alguém vai ceder.
Para a Europa, esta situação é relevante por várias razões. Primeiro, fabricantes chinesas como a BYD já estão a expandir-se fortemente no mercado europeu, trazendo consigo a mesma agressividade comercial. Segundo, uma eventual consolidação brutal do mercado chinês pode resultar em fabricantes ainda mais fortes e competitivas a olhar para a Europa como válvula de escape. E terceiro, a guerra de preços pode exportar-se, pressionando ainda mais os fabricantes europeus tradicionais que já lutam com a transição para o elétrico.
O que está a acontecer na China não é apenas uma curiosidade estatística: é um aviso do que pode vir a ser uma indústria automóvel global cada vez mais concentrada, agressiva e implacável. E a Europa precisa de estar preparada.
Via: Jalopnik
🔥 Mais Lidos no CtrlShift