Samsung bate recordes com a febre da IA, mas há uma divisão a acumular prejuízos
A Samsung estima lucros recorde no terceiro trimestre de 2026, impulsionados pelos chips de IA. Mas a subida dos preços da memória pressiona outras divisões.

A explosão da inteligência artificial está a transformar a divisão de semicondutores da Samsung numa máquina de gerar lucros. No terceiro trimestre de 2026, a gigante sul-coreana terá alcançado um lucro operacional estimado em 107,4 biliões de won, cerca de 74,4 mil milhões de euros, com receitas de aproximadamente 195 biliões de won, equivalentes a 134,7 mil milhões de euros. No entanto, enquanto o negócio das memórias atravessa um momento histórico, outras áreas da empresa estão a sentir o impacto da subida dos custos dos componentes.
Os resultados divulgados são ainda preliminares, estando os valores definitivos previstos para o final de outubro. Ainda assim, as estimativas apontam para um trimestre sem precedentes na história da Samsung, impulsionado sobretudo pela procura crescente de chips utilizados na infraestrutura de inteligência artificial.
A inteligência artificial está a encher os cofres da Samsung
A procura por memória de alto desempenho disparou com a expansão dos centros de dados e dos sistemas de IA. Empresas como a Nvidia necessitam de quantidades cada vez maiores destes componentes para treinar e executar os seus modelos, colocando os principais fabricantes de memória numa posição particularmente favorável.
Segundo as estimativas apresentadas, o lucro operacional da Samsung cresceu 782,5% face ao período homólogo, enquanto as receitas aumentaram 126%. A margem operacional terá atingido os 55%, um valor extraordinário para um grupo com negócios tão diversificados, que vão dos semicondutores aos smartphones, televisores e eletrodomésticos.
O grande motor deste crescimento é a divisão de memórias, que beneficia da subida dos preços e da procura por componentes cada vez mais avançados. A posição da Samsung neste mercado permite-lhe aproveitar uma das tendências mais importantes da indústria tecnológica, numa altura em que a capacidade de produção e o acesso a memória de elevado desempenho são fatores decisivos para as empresas que desenvolvem hardware para inteligência artificial.
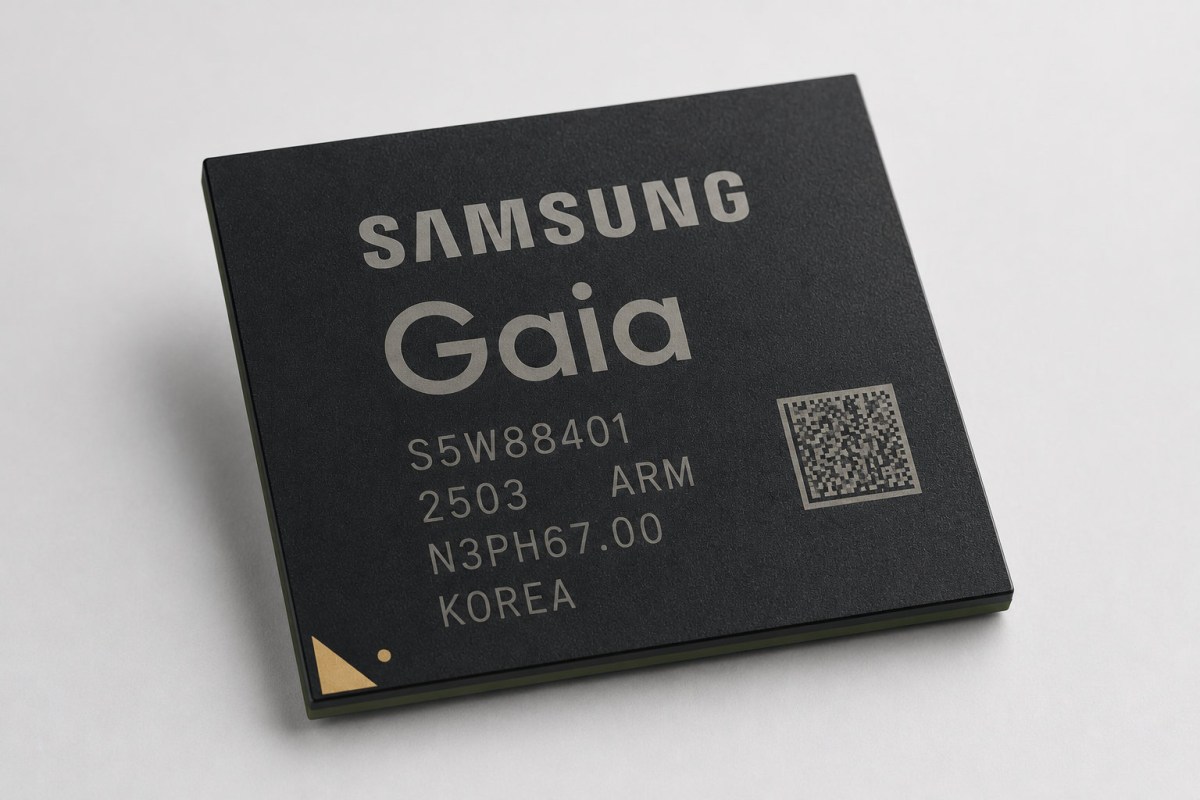
Os chips HBM4 podem reforçar a vantagem da Samsung
A próxima etapa passa pelas memórias HBM4, concebidas para responder às exigências de desempenho e largura de banda dos aceleradores de inteligência artificial. A Samsung já terá começado a fornecer estes chips à Nvidia e, segundo informações do setor, terá também conseguido a aprovação de qualidade para os componentes HBM4E, destinados à plataforma Rubin Ultra.
Esta validação poderá ser particularmente importante para a fabricante sul-coreana. Conseguir fornecer memória aos principais operadores de inteligência artificial representa uma oportunidade de negócio de enorme dimensão, sobretudo numa fase em que os investimentos em centros de dados continuam a crescer.
As perspetivas para 2027 são ainda mais ambiciosas. Algumas projeções apontam para um lucro operacional anual de 550 biliões de won, aproximadamente 380 mil milhões de euros. Caso se concretize, este valor representaria um aumento significativo face às expectativas para 2026 e demonstraria a dimensão do impacto que a inteligência artificial está a ter no negócio dos semicondutores.
A divisão de smartphones também está a pagar a fatura
O cenário é bastante diferente na Samsung MX, a divisão responsável pelos smartphones Galaxy, tablets, computadores portáteis e dispositivos wearable. Esta área, que durante anos esteve entre as principais fontes de lucro da empresa, estará agora a enfrentar uma pressão considerável sobre as margens.
As estimativas apontam para prejuízos na ordem dos 1,5 biliões de won, cerca de 1,4 mil milhões de euros. Uma das principais razões é precisamente a subida do preço das memórias, que beneficia a divisão de semicondutores, mas encarece os componentes utilizados nos produtos de consumo da própria Samsung.
O paradoxo é evidente. A empresa ganha mais dinheiro ao vender memória num mercado com procura elevada, mas tem de suportar custos superiores quando compra esses mesmos componentes para fabricar smartphones, tablets e outros equipamentos. Se esta tendência persistir, poderá tornar-se mais difícil proteger as margens sem aumentar os preços dos produtos ou absorver parte dos custos adicionais.
A situação também não é confortável na Samsung Foundry e na System LSI, responsáveis pela produção de semicondutores que não são memórias. As duas áreas deverão ter acumulado perdas conjuntas de centenas de milhões de dólares no terceiro trimestre, com as operações de fundição nos Estados Unidos a contribuírem para a pressão financeira.
Televisores e eletrodomésticos enfrentam mais dificuldades
As divisões de televisores e eletrodomésticos também estão sob pressão, com as estimativas a apontarem para perdas operacionais próximas dos 500 mil milhões de won. Além do aumento dos custos dos componentes, a Samsung enfrenta uma concorrência cada vez mais agressiva de fabricantes chineses como a Hisense e a TCL, sobretudo no mercado dos televisores.
Esta combinação de custos mais elevados e pressão sobre os preços de venda torna mais difícil manter a rentabilidade. Ao contrário do negócio das memórias, que beneficia diretamente da escassez e da procura crescente, estas áreas têm menos margem para repercutir os aumentos nos consumidores sem correrem o risco de perder competitividade.
O sucesso da IA não resolve todos os problemas da Samsung
Os resultados estimados para o terceiro trimestre mostram como a inteligência artificial está a alterar o equilíbrio financeiro da Samsung. A divisão de memórias está a beneficiar de uma conjuntura excecional, mas o mesmo fenómeno está a criar dificuldades noutras áreas do grupo, desde os smartphones Galaxy aos televisores e eletrodomésticos.
O desafio passa agora por transformar o sucesso dos semicondutores num crescimento sustentável para toda a empresa. Se os preços da memória continuarem a subir, a Samsung poderá manter resultados extraordinários no negócio dos chips, mas terá também de encontrar formas de proteger as margens dos seus produtos de consumo.
🔥 Mais Lidos no CtrlShift